
La recente escalation delle tensioni nel Golfo Persico ha creato uno degli scenari più complessi per il mercato globale degli ultimi decenni. Le tensioni geopolitiche influenzano i flussi commerciali internazionali, aumentano i costi di produzione e mettono alla prova la resilienza delle catene di approvvigionamento a livello mondiale.
Disagi nei Trasporti
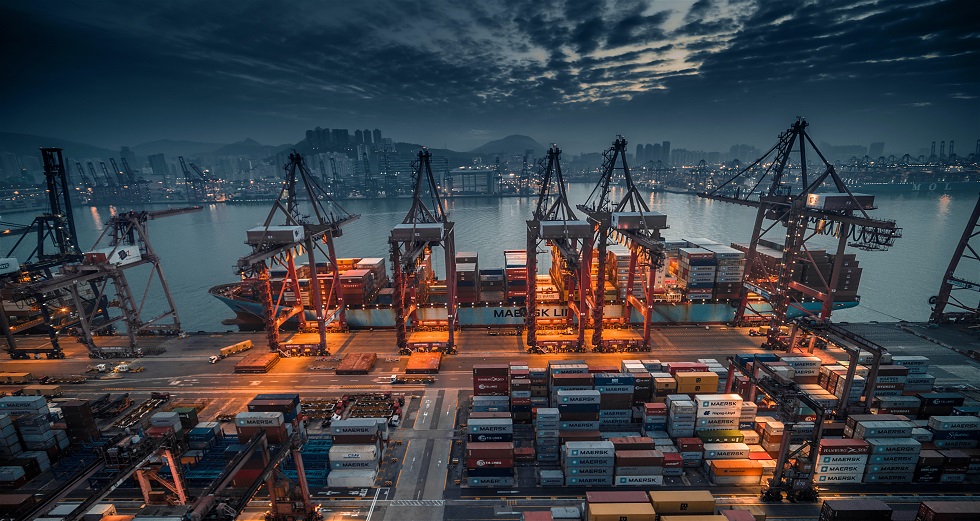
Difficoltà o chiusure di passaggi strategici, come lo Stretto di Hormuz, hanno costretto a significativi cambi di rotta per le navi. Il traffico nell’area è praticamente fermo da oltre una settimana, con poche navi che hanno transitato nelle ultime 24 ore.
-
Aumento dei tempi di transito: Le navi che percorrono rotte più lunghe intorno all’Africa aggiungono giorni ai tempi di consegna.
-
Container & assicurazioni: La carenza di container disponibili e l’impennata dei premi assicurativi per rischio di guerra aumentano i costi logistici complessivi.
-
Tariffe VLCC: I prezzi dei superpetroliere hanno raggiunto livelli storici, con indici come il Baltic Exchange TD3C MEG–China che riportano ~$423,736/giorno all’inizio di marzo 2026 — un aumento di circa +94% in tre giorni.
Questi dati evidenziano l’intensità della crisi e la pressione immediata sui costi di trasporto del petrolio e delle merci.
Costi Energetici e Produzione Industriale
I prezzi del Brent hanno superato $92–93 al barile all’inizio di marzo 2026, registrando uno dei maggiori aumenti settimanali (+28%) degli ultimi anni. Contemporaneamente, la produzione in Iraq è diminuita di circa il 70%, da 4,3 a 1,3 milioni di barili al giorno, a causa del blocco delle principali esportazioni.
-
Industrie energivore: Le fabbriche affrontano costi operativi più elevati, con un impatto diretto sui margini di profitto.
-
Materie prime: Disagi nella produzione e nel trasporto di derivati del petrolio e fertilizzanti creano possibili carenze di materiali essenziali.
-
GNL: Le sospensioni produttive da parte di QatarEnergy hanno causato forti pressioni al rialzo sui prezzi del gas naturale in Europa, aumentando ulteriormente i costi energetici.
Questi dati sottolineano come i mercati energetici abbiano già subito gravi turbolenze, con impatti diffusi sulla produzione industriale e sui trasporti.
Pressioni Inflazionistiche e Volatilità Valutaria
L’incertezza geopolitica provoca forti oscillazioni nei tassi di cambio e aumenta l’imprevedibilità dei pagamenti internazionali. Allo stesso tempo, l’aumento dei costi energetici alimenta le aspettative inflazionistiche, con possibili ripercussioni sulla domanda nei principali mercati, come Europa e Stati Uniti.
Impatti sul Modello Just-in-Time
La crisi attuale mette a dura prova il modello “Just-in-Time”:
-
Ritardi nell’arrivo di materiali critici mettono sotto pressione le linee produttive.
-
Si osserva un aumento delle scorte di sicurezza e la ricerca di fornitori alternativi, una strategia che sta rimodellando le strutture del mercato globale.
Impatti sul Settore delle Pietre Naturali
Le recenti interruzioni nei trasporti e l’aumento dei costi energetici potrebbero avere un impatto pratico diretto sul settore delle pietre naturali:
-
Costi di trasporto: Marmo e materiali pesanti affrontano costi più elevati a causa delle deviazioni delle navi e dell’aumento dei noli.
-
Energia: Prezzi del Brent superiori a $92/barile incidono sui carburanti dei macchinari e sull’elettricità per la lavorazione.
-
Interruzioni nelle consegne: Ritardi nell’arrivo dei container influenzano grandi ordini e progetti programmati, mettendo alla prova il modello “just-in-time”.
I dati numerici — tariffe VLCC storicamente alte, aumento dei prezzi del petrolio e riduzione della produzione in Iraq — mostrano chiaramente come gli sviluppi internazionali si traducano in conseguenze misurabili per il settore, collegando la crisi globale all’economia reale delle pietre naturali.
Conclusione
La crisi nel Golfo dimostra la vulnerabilità dei mercati alle tensioni geopolitiche. L’aumento dei costi energetici, i noli in forte crescita e le interruzioni nei principali percorsi di trasporto hanno già conseguenze misurabili sui flussi commerciali internazionali e sulle industrie che ne dipendono. Le prossime settimane determineranno l’entità dell’impatto, ma la tendenza verso costi più elevati, ritardi e incertezza resta evidente.